


Rohstoffe für Zukunftstechnologien 2026
Die DERA-Studie „Rohstoffe für Zukunftstechnologien“ gehört zu den wichtigsten deutschsprachigen Analysen zur zukünftigen Nachfrage nach strategischen Rohstoffen. Sie wird von der Deutschen Rohstoffagentur (DERA) in der Bundesanstalt für Geowissenschaften und Rohstoffe (BGR) in Auftrag gegeben und ist die vierte Ausgabe einer regelmäßig aktualisierten Untersuchung (Vorgänger: 2009, 2016, 2021). Sie analysiert, wie aufstrebende Technologien den globalen Bedarf an mineralischen Rohstoffen bis 2045 beeinflussen können.
Unter Berücksichtigung der Tatsache, dass diese Studienreihe kein klassisches Prognose-Instrument mit Punktprognosen, sondern ein szenariobasiertes Frühwarnsystem ist, hat sie die Richtung bestimmter kritischer Metalle sowie die strukturellen Trends sehr gut getroffen.
Ein Beispiel hierzu: Lithium, Kobalt, Seltene Erden, Indium, Gallium, Tantal und PGM (Platin, Ruthenium, Iridium) wurden bereits in den Ausgaben 2009 und 2016 als besonders nachfragestark und potenziell kritisch identifiziert. Das hat sich in der Realität klar bestätigt.
Kerninhalt und Methodik der Studie 2026
Nach einem Screening von über 250 Technologien wurden 34 Zukunftstechnologien detailliert untersucht. Diese verteilen sich auf folgende Überbegriffe:
- Mobilität, Luft- und Raumfahrt
- Digitalisierung und Datennetze
- Energietechnologien und Dekarbonisierung
- Strom- und Datennetzwerke
Für jede Technologie wurden der aktuelle und zukünftige Rohstoffbedarf (inkl. möglicher Effizienzsteigerungen, Substitution und Recycling) ermittelt und in drei sozioökonomischen Szenarien bis 2045 hochgerechnet:
- Nachhaltigkeitstransformation – hohe Klima- und Umweltschutzziele, starke Energiewende und Kreislaufwirtschaft.
- Schnelles Wohlstandswachstum – starkes Konsum- und Wirtschaftswachstum ohne starke Umwelt-/Klimaschutzbemühungen.
- Entwicklungshemmnisse – globale Spannungen, regionale Rivalitäten und begrenzte internationale Kooperation.
Anschließend wurde der berechnete Bedarf der untersuchten Zukunftstechnologien im Jahr 2045 mit der globalen Primärproduktion des Jahres 2023 verglichen. Wie schon bei den vergangenen Studien stellt auch die aktuelle Version kein Prognosepapier dar, sondern ein Frühwarninstrument, das mögliche Nachfragepfade und Versorgungsrisiken aufzeigt.
Kernaussagen der DERA-Studie
Die Grundbotschaft zieht sich durch sämtliche Ausgaben:
Die Energiewende und Digitalisierung werden den Bedarf zahlreicher Technologiemetalle deutlich schneller wachsen lassen als die Weltwirtschaft insgesamt.
DERA
Dabei sind nicht unbedingt die größten Metalle die kritischsten. Kupfer oder Aluminium werden zwar in riesigen Mengen benötigt, ihre Produktion kann grundsätzlich ausgeweitet werden.
Sehr problematisch sind dagegen sogenannte Beiproduktmetalle wie
- Indium
- Gallium
- Germanium
- Rhenium
Die Förderung dieser Metalle können nicht einfach erhöht werden, da sie hauptsächlich als Nebenprodukte anderer Metalle entstehen.
Die Studie zeichnet für die meisten untersuchten Metalle ein Bild steigender oder stark steigender Nachfrage durch die Kombination aus Energiewende, Elektromobilität und vor allem Digitalisierung/KI.
Die größten relativen Sprünge und Versorgungsrisiken liegen bei den Platingruppenmetalle (PGM) – insbesondere bei Iridium, Ruthenium und Platin – gefolgt von Kobalt und den schweren Seltenen Erden.
Indium, Gallium und Tantal zeigen ebenfalls klaren Aufwärtstrend, jedoch meist moderater und stärker abhängig von spezifischen Technologiepfaden (Displays, Chips, Kondensatoren).
Die zentrale Botschaft: Ohne frühzeitige rohstoffpolitische Maßnahmen (Diversifizierung, Recycling, Substitution und strategische Partnerschaften) drohen Engpässe und Preissprünge, die die Transformation selbst behindern können. Die Studie dient explizit als Frühwarnsystem für Politik und Wirtschaft.
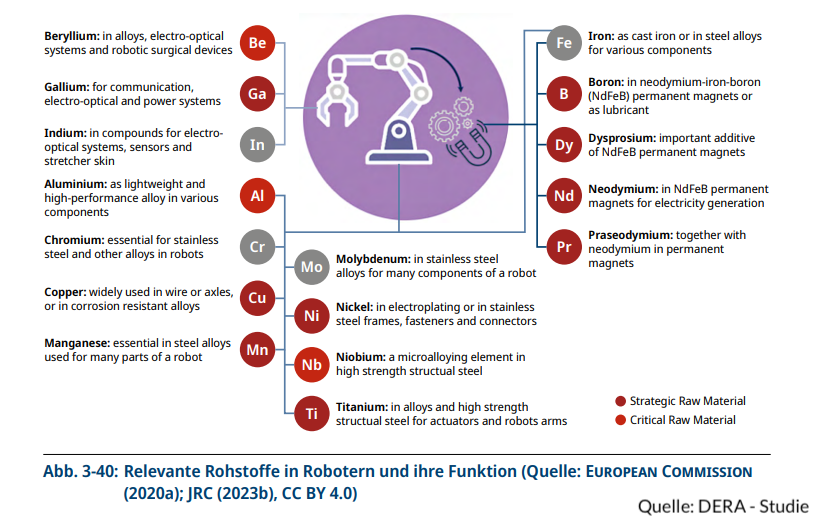
Darüberhinaus lässt sich beobachten, dass die Anzahl der benötigen Rohstoffe für einzelne Zukunftstechnologien ebenfalls zunehmen.
Neue Technologien sind somit immer stärker auf das Zusammenspiel mehrerer Elemente angewiesen, wie das nebenstehende Beispiel Robotik eindrucksvoll zeigt.
Das erhöht natürlich zusätzlich bereits bestehende Versorgungsrisiken.
Ausgewählte Metalle im DERA-Faktencheck
Gallium
Gallium ist zentral für Halbleiter, Hochfrequenz-Mikrochips, LEDs und Dünnschicht-Photovoltaik. Ähnlich wie Indium zeigt es moderates bis deutliches Nachfragewachstum durch Digitalisierung (Chips, 5G/6G) und erneuerbare Energien. Es ist ein klassisches Beiprodukt (vor allem aus Bauxit/Aluminium) mit hoher Angebotskonzentration.
Die aktuelle Studie sieht es als kritisches Technologiemetall mit steigendem Bedarf und Versorgungsrisiken, ohne die extremsten Wachstumsfaktoren (wie bei Iridium oder Ruthenium).
Die Studie sieht Gallium als einen der kritischsten Rohstoffe überhaupt aufgrund der starken Dominanz Chinas sowie der Tatsache, dass die Förderung kurzfristig kaum ausweitbar ist (Beiprodukt der Aluminiumproduktion).
Germanium
Germanium wird vor allem in der Glasfasertechnik (optische Kommunikation), Infrarotoptik, Hochleistungs-Halbleitern und teilweise in bestimmten Photovoltaik-Technologien eingesetzt. In den DERA-Studien (insbesondere 2016 und 2021) zählt es zu den Technologiemetallen, bei denen der Bedarf aus Zukunftstechnologien die damalige globale Produktion spürbar übersteigen oder deutlich steigern kann.
Der Treiber ist vor allem die Digitalisierung und der Ausbau von Hochgeschwindigkeits-Datennetzen (5G/6G und darüber hinaus) sowie der weiter wachsende Bedarf an optischen Kommunikationssystemen.
Die Angebotssituation ist angespannt, da Germanium überwiegend als Beiprodukt der Zink- und Kohleförderung anfällt und die Produktion stark konzentriert ist (u. a. China). In den Szenarien der Studienreihe zeigt sich ein klarer Aufwärtstrend, der jedoch meist moderater ausfällt als bei Lithium, Iridium oder Ruthenium.
Dennoch bleibt Germanium ein kritisches Technologiemetall mit erhöhten Preis- und Lieferrisiken, sobald die Digitalisierung und der Netzausbau weiter beschleunigt werden. Damit zählt dieser Rohstoff zu den strategisch attraktivsten Technologiemetallen der kommenden Jahrzehnte.
Indium
Indium wird vor allem in Displays (ITO – Indium-Zinn-Oxid), Optoelektronik/Photonik und Dünnschicht-Photovoltaik eingesetzt. In den Studienreihen (2021 und 2026) gehört es zu den Technologiemetallen mit relevantem Nachfragewachstum durch Digitalisierung und erneuerbare Energien.
Der Bedarf kann spürbar steigen, bleibt aber in vielen Szenarien unter den extremen Vervielfachungen anderer Metalle. Versorgung ist stark von Zinkerz-Nebenproduktion und China abhängig → erhöhte Preis- und Lieferrisiken bei starkem Ausbau von Displays und Dünnschicht-PV. Zudem ist Indium schwer zu substitutieren.
Die Studie weist ausdrücklich darauf hin, dass bereits moderate Nachfrageanstiege erhebliche Auswirkungen auf den Markt haben können. Deswegen bleibt Indium für die DERA ein Schlüsselrohstoff.
Kobalt
Kobalt ist eines der klassischen Batteriemetalle (Lithium-Ionen-Hochleistungsspeicher, Superlegierungen). In beiden Studienreihen (besonders 2021) wird ein deutlicher Nachfrageanstieg durch Elektromobilität und Energiespeicher erwartet.
Die hohe Angebotskonzentration – Bergbau in DR Kongo und Raffination überwiegend in China – bleibt ein zentrales Risiko. Je nach Szenario (starke vs. schwache E-Mobilitäts-Diffusion und Batteriechemie-Entwicklungen) kann der Bedarf die heutige Produktion deutlich überschreiten. Substitution und Recycling können den Nachfrageanstieg dämpfen, aber nicht vollständig kompensieren.
PGM-Metalle
Hier liegen die klarsten und stärksten Wachstumssignale der aktuellen Studie:
- Iridium: Stärkstes potenzielles Nachfragewachstum – getrieben vor allem durch Wasserelektrolyse (grüner Wasserstoff). In Nachhaltigkeits-Szenarien besonders ausgeprägt.
- Ruthenium und Platin: Sehr starker Anstieg durch Digitalisierung, KI und den Ausbau von Rechenzentren/Speichermedien. In der 2021er-Studie konnte Ruthenium je nach Szenario bis zum 19-Fachen der damaligen Produktion steigen; 2026 bestätigt hohe Bedarfe für Platin und Ruthenium durch Datenwachstum (Faktor 100–1000 bei gespeicherten Daten).
- Die Edelmetalle gehören damit zu den Rohstoffen mit den höchsten relativen Nachfrageimpulsen aus Zukunftstechnologien. Hohe Angebotskonzentration und geringe Substitutionsmöglichkeiten verstärken die Risiken.
Rhenium
Rhenium wird hauptsächlich in Hochtemperatur-Superlegierungen (insbesondere für Flugzeugturbinen und Gasturbinen) sowie in Katalysatoren eingesetzt.
Die 2016er-Studie hob es besonders hervor: Der Bedarf aus den betrachteten Zukunftstechnologien könnte bis 2035 mehr als das Doppelte der damaligen (2013) globalen Primärproduktion erreichen. Auch in der 2021er-Ausgabe blieb es im Kreis der Metalle mit relevantem Nachfragewachstum.
Die Nachfrage wird vor allem durch die Luft- und Raumfahrt, den Ausbau effizienter Gasturbinen (auch im Rahmen der Energiewende) und Hochleistungs-Mobilitätsanwendungen getrieben.
Rhenium ist ein typisches Beiprodukt (vor allem aus der Molybdän- und Kupferproduktion) mit sehr begrenztem Primärangebot und hoher geografischer Konzentration. In den DERA-Szenarien gehört es zu den Metallen, bei denen Technologieimpulse den Bedarf spürbar über das historische Produktionsniveau treiben können – mit entsprechendem Risiko von Engpässen und Preisvolatilität.
Die DERA bewertet Rhenium als einen hochkritischen Nebenproduktrohstoff.
Tantal
Tantal wird in hochleistungsfähigen Kondensatoren (Elektronik), Superlegierungen und Hochfrequenz-Mikrochips eingesetzt. Die 2021er-Studie und die allgemeine Einordnung in 2026 sehen einen relevanten Mehrbedarf durch Digitalisierung und High-Tech-Anwendungen.
Der absolute Mengenbedarf ist kleiner als bei Batteriemetallen, aber die Angebotskonzentration (u. a. aus dem Kongo-Raum) und die strategische Bedeutung machen es risikobehaftet. Steigende Nachfrage aus Elektronik und Luftfahrt/Raumfahrt ist wahrscheinlich.
Tantal besitzt laut DERA insgesamt eine hohe technologische Bedeutung sowie relativ geringe Substituierbarkeit.